Måten du finansierer et bilkjøp på har mye å si for posteringen i regnskapet. Dersom du leaser en bil er ikke dette et driftsmiddel du skal aktivere i balansen, men en leiekostnad.
Posteringen er aktuell for alle som leaser bil i sin virksomhet, og det kan være nyttig å vite om i forbindelse med vurderingen av selve anskaffelsen.
Finansiering av bilkjøp
I hovedsak finnes det tre måter å finansiere et bilkjøp på:
- (1) Man betaler hele kjøpet med en gang fra bank-kontoen
- (2) Man tar opp lån i banken for å finansiere kjøpet
- (3) Man inngår en leasingavtale og betaler en månedlig leiekostnad
I de to første tilfellene skal man aktivere bilkjøpet i balansen og gjøre avskrivninger, ved alternativ nummer to må man i tillegg postere opptak av lån og nedbetaling av dette.
Ved alternativ tre, leasing av bil, skal man ikke aktivere kjøpet i balansen, da har man en leiekostnad som fordeles ut over leasingperioden ved at leasingselskapet fakturerer deg.
Hva er leasing?
Leasing vil si at man leier istedenfor å eie. Fordelen er at man får mer forutsigbare kostnader og unngår risiko ved kjøp og salg. Dette gjør at mange velger å lease til tross for at man totalt sett sannsynligvis ender opp med noe høyere totalkostnad.
I vårt eksempel leaser vi en personbil over 3 år (36 mnd) med en totalkostnad på 306 000 kroner fordelt på en månedlig kostnad på 6000*36=216 000 + en innbetaling av 90 000 i forskuddsleie.
Så hvordan posterer vi dette? Her kommer forklaringen.
Postering av leasing av bil
Ved leasing av bil faktureres man en fast månedlig* kostnad av leasingselskapet som behandles som en vanlig faktura, det vil si at den krediteres leverandørgjeld (konto 2400 leverandørgjeld), mens kostnaden kan føres på konto 6440 – Leie transportmidler, som i eksempelet under som viser en postering av leasing av bil for mai, som blir fakturert første dagen i måneden:

*Månedlig faktuerering er mest vanlig men noen fakturerer i andre intervaller, eksempelvis kvartalsvis, selve posteringen blir den samme.
Man vil ha tilsvarende posteringer hver måned.
I dette eksempelet faktureres vi 6000 kroner i måneden, og totalt 6000*12 for 2019, som gir 72 000 i årlig leiekostnad.
I tillegg har man betalt 90 000 i forskuddsleasing, som har en litt annen postering. Her kommer forklaringen:
Postering av forskuddsleasing
Forskuddsleasing er et engangsbeløp man betaler i det man inngår leasingavtalen, men som gjelder hele leasingperioden. Dette er med andre ord ikke noe vi kan kostnadsføre med en gang, da kostnaden fordeler seg over en lengre periode, i vårt tilfelle over 3 år.
Regnskapsmessig skal man aktivere hele beløpet i balansen (postering nummer 1), gjerne på konto 1397 Forskuddsleasing. Deretter kostandsfører man denne aktiveringen i månedlige* posteringer, som vises i postering nummer 2,3 og 4. Kostnadsføringen skjer mot samme konto som leasing kostnaden.
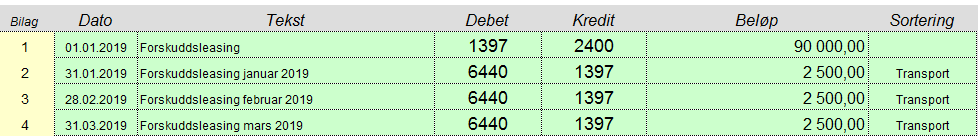
*Kostnadsføring i andre intervaller, kvartalsvis eller årlig kan også være aktuelt, avhengig av rapporteringsbehov.
Man kostnadsfører 2500 kroner i måneden fordi man fordeler 90 000 på 36 måneder, som er leasingperioden.
Ved slutten av leasingperioden har man kostnadsført hele forskuddsleasingen og da skal også konto 1397 gå i null.
Merverdiavgift ved leasing
Det er ikke mva-fradrag for kostnader til personbil selv om man leaser denne i firmaet og bruker den i virksomheten. Leaser man derimot en varebil, traktor eller lastebil som brukes i avgiftspliktig virksomhet, har man mva-fradrag.
Kontoene man bruker ved postering med mva-fradrag er de samme, men med mva-kode på kostnadskontoen som gir fradrag for mva. I mange regnskapsprogrammer vil dette tilsvare mva kode 1-fradrag for inngående mva 25%.
Det er også mva fradrag for leasing av andre gjenstander, som brukes i avgiftspliktig virksomhet, som nevnes under.
Andre leasingkostnader
Selv om leasing av bil fremdeles er den mest vanlige varianten, har det også blitt mer og mer vanlig å lease andre ting. Det kan være alle typer maskiner og utstyr, nær sagt hva som helst som har en viss kostnad å kjøpe som en engangsinvestering.
Prinsippene for en slik type leasing er de samme som for leasing av bil, at man kostnadsfører et fast månedlig beløp som en leiekostnad, fremfor å aktivere dette som en eiendel i balansen.
Ved leasing av annet utstyr og maskiner bør man også bruke kontoer i 64-gruppen og fra Norsk Standard Kontoplan har man følgende alternativer:
- 6400 Leie maskiner
- 6410 Leie inventar
- 6420 Leie datasystemer
- 6430 Leie andre kontormaskiner
- 6440 Leie transportmidler
- 6490 Annen leiekostnad


Hvordan bokfører man et utkjøp av en leasing avtale.
Hei Jon.
Kommer litt an på men om utkjøpet er over 15000 tenker jeg at det vil være naturlig å behandle dette som kjøp av driftsmiddel. Da er denne aktuell:
https://www.jithomassen.no/postering-av-aktivering-og-avskrivninger/